Oleh : The Sawerigading Institute
OKSON, LUWU TIMUR – Sektor pertambangan di Bumi Batara Guru kembali terjebak dalam pusaran sengkarut regulasi yang akut.
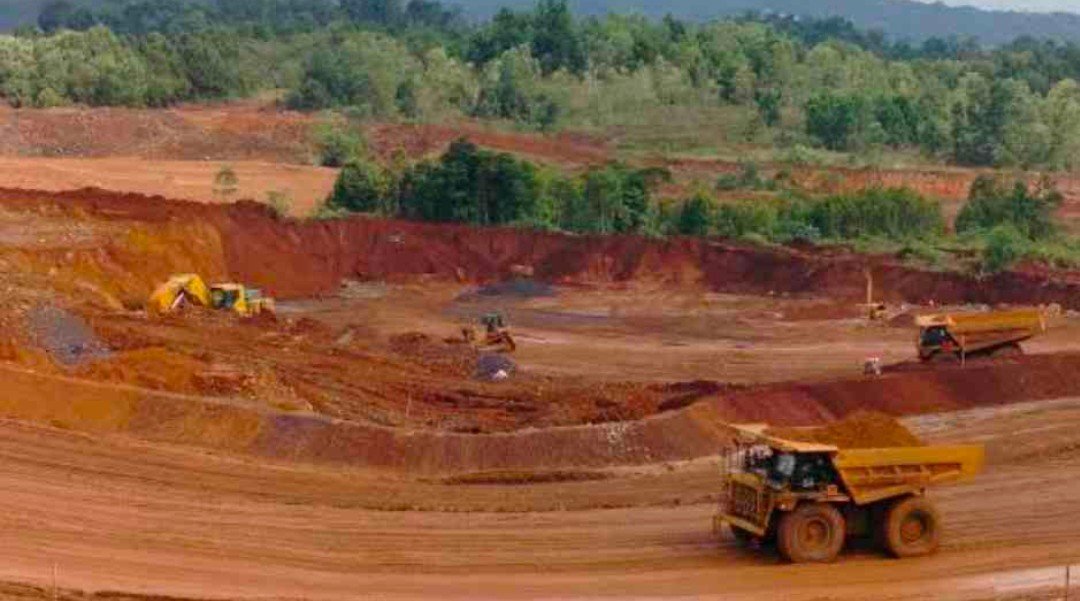
Langkah Pemerintah Kabupaten (Pemkab) Luwu Timur yang bersikeras memasukkan tanah penutup (overburden) dan tanah pucuk (top soil) aktivitas penambangan nikel PT Vale Indonesia Tbk sebagai objek Pajak Mineral Bukan Logam dan Batuan (MBLB) melalui Peraturan Daerah (Perda) No. 9 Tahun 2023 telah memasuki babak kritis.
Dengan terbitnya Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB) senilai Rp211 miliar hingga Rp311 miliar yang dibatasi tenggat waktu 25 Desember 2026, Luwu Timur kini berada di persimpangan jalan yang berbahaya.
Pilihan Pemkab memasukkan potensi “pajak paksa” sebesar Rp167 miliar ke dalam APBD Perubahan (APBD-P) 2026 bukan lagi sekadar langkah berani, melainkan sebuah perjudian fiskal (fiscal gambling) yang mengancam stabilitas daerah
The Sawerigading Institute membedah sengkarut ini ke dalam dua dimensi krusial, yakni: anatomi cacat hukum materiil (Legal Opinion) dan simulasi keruntuhan struktur APBD Luwu Timur 2026.
BAGIAN I: LEGAL OPINION
Secara doktrin hukum tata negara, Perda Luwu Timur No. 9 Tahun 2023 mengidap cacat hukum bawaan karena melanggar asas Lex Superior Derogat Legi Inferior (peraturan yang lebih rendah tidak boleh bertentangan dengan peraturan yang lebih tinggi) sebagaimana diatur dalam UU No. 12 Tahun 2011.
(1) Distorsi Definisi Objek Pajak MBLB dalam UU HKPD
Pemkab Luwu Timur berargumen bahwa tanah penutup termasuk dalam kategori batuan/tanah urug. Namun, argumentasi ini memotong substansi Pasal 74 ayat (1) UU No. 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD).
– Aturan Hukum: UU HKPD menegaskan bahwa objek Pajak MBLB adalah kegiatan pengambilan MBLB yang memiliki nilai komersial atau diperjualbelikan.
– Fakta Lapangan: Overburden di wilayah konsesi PT Vale tidak pernah keluar dari konsesi dan tidak memiliki nilai transaksi dagang. Material tersebut dipindahkan semata-mata sebagai konsekuensi logis (waste/stripping) untuk mengakses bijih nikel (ore).
(2) Pelanggaran Klausul Pengecualian Eksplisit (Statutory Exclusion)
Kesalahan paling fatal dalam Perda No. 9/2023 adalah pengabaian total terhadap Pasal 74 ayat (2) huruf b UU HKPD serta aturan turunannya dalam PP tentang Pajak Daerah dan Retribusi Daerah.
– Bunyi Aturan: Undang-undang secara eksplisit mengecualikan pengambilan MBLB untuk kegiatan restorasi, rehabilitasi lahan, dan/atau reklamasi lingkungan hidup yang tidak diperjualbelikan dari objek Pajak MBLB.
– Analisis Hukum: Kegiatan PT Vale memindahkan overburden untuk kemudian ditimbun kembali (backfilling) ke lahan bekas tambang adalah kewajiban mutlak pemulihan lingkungan yang diperintahkan oleh UU No. 3 Tahun 2020 (UU Minerba). Memajaki material reklamasi internal sama saja dengan memajaki kepatuhan korporasi terhadap hukum lingkungan nasional.
(3) Risiko Delik Ultra Vires dan Temuan Hukum BPK
Karena Perda ini memperluas objek pajak di luar batas yang dijinkan oleh UU HKPD (closed list sistem perpajakan daerah), maka pemungutan pajak berdasarkan SKPDKB tersebut dikategorikan sebagai tindakan Ultra Vires (melampaui wewenang).
Jika PT Vale dipaksa membayar, penyerapan dana tersebut ke dalam kas daerah berpotensi besar dinyatakan sebagai Pungutan Liar Legalistik oleh Badan Pemeriksa Keuangan (BPK) dalam audit kepatuhan.
BAGIAN II: ANALISIS RISIKO FISKAL
Keputusan Pemkab dan DPRD Luwu Timur memasukkan piutang pajak overburden sebesar Rp167 miliar sebagai komponen pendapatan riil dalam APBD-P 2026 adalah tindakan yang sangat tidak pruden (imprudent fiscal policy).
PT Vale dipastikan menahan pembayaran dan menempuh jalur keberatan hingga banding ke Pengadilan Pajak serta Hak Uji Materiil (HUM) ke Mahkamah Agung. Kondisi ini memicu simulasi kejutan fiskal (fiscal shock) sebagai berikut:
(1) Jebakan Likuiditas (Cash Flow Crunch)
Pada tanggal 25 Desember 2026, saat PT Vale resmi tidak menyetor dana tersebut karena proses hukum, kas daerah akan langsung mengalami shortfall (kekurangan pendapatan) sebesar Rp167 miliar seketika. Pemkab tidak memiliki waktu lagi untuk mencari sumber pendapatan alternatif di penghujung tahun anggaran.
(2) Kelumpuhan Belanja Publik dan Jaring Pengaman Sosial
Defisit riil sebesar Rp167 miliar ini akan langsung menghantam pos Belanja Tidak Terduga (BTT) dan Belanja Barang/Jasa. Dampak langsungnya adalah ancaman penundaan atau pemotongan program strategis daerah, seperti:
– Program Kartu Luwu Timur Sehat dan Kartu Lansia yang menyentuh masyarakat akar rumput.
– Penyaluran dana Beasiswa Mahasiswa Luwu Timur semester berjalan yang bersumber dari pendapatan umum daerah.
– Pembayaran Tambahan Penghasilan Pegawai (TPP) Aparatur Sipil Negara (ASN) dan insentif tenaga kesehatan di daerah terpencil terancam ditunda demi menyelamatkan kas esensial.
(3) Ancaman Kebangkrutan Kontrak Pengadaan
Proyek-proyek infrastruktur penunjang pedesaan yang pembangunannya dipacu pada paruh kedua tahun 2026 terancam mengalami gagal bayar (default) kepada kontraktor lokal, menciptakan efek domino lesunya ekonomi domestik.
KESIMPULAN DAN REKOMENDASI
The Sawerigading Institute mengingatkan bahwa kebijakan publik yang baik tidak boleh dibangun di atas fondasi hukum yang rapuh, apalagi sekadar didorong oleh syahwat mengejar Pendapatan Asli Daerah (PAD) secara instan.
Menjadikan overburden penambangan sebagai instrumen MBLB adalah langkah “berburu di kebun binatang yang salah.”
Sebelum “kepanikan fiskal” benar-benar meledak pada akhir Desember 2026, The Sawerigading Institute merekomendasikan tiga langkah mitigasi darurat:
(1) Pemberlakuan Status Quo Fiskal
Pemkab Luwu Timur harus menunda eksekusi SKPDKB dan mengeluarkan potensi pendapatan Rp167 miliar dari komponen belanja mengikat di APBD-P 2026 untuk menghindari gagal bayar sistemik.
(2) Revisi Total Perda No. 9/2023
DPRD dan Bupati harus segera melakukan harmonisasi ulang bersama Kementerian Dalam Negeri dan Kementerian Keuangan untuk menghapus klausul tanah penutup nonsedimen/reklamasi sebagai objek MBLB demi kepastian investasi terintegrasi.
(3) Konversi ke Dana Bagi Hasil (DBH) Konstruktif
Pemkab sebaiknya menggeser fokus optimalisasi pendapatan pada pemanfaatan program pemberdayaan masyarakat (PPM), kepemilikan saham daerah melalui BUMD pasca-divestasi, dan peningkatan DBH nikel murni yang secara legal dijamin oleh Undang-Undang.
Melanjutkan sengketa ini hanya akan membawa Luwu Timur ke pengadilan fiskal yang mustahil dimenangkan, seraya mengorbankan kesejahteraan masyarakat Batara Guru di atas altar kebijakan yang keliru. (*)